
Uppdrag och roll
Vår roll i pensionssystemet
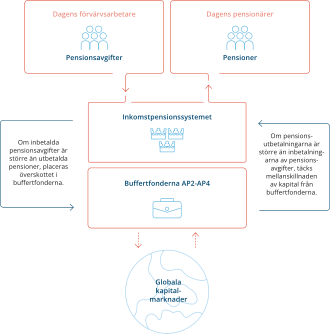
Det svenska pensionssystemet är utformat för att vara långsiktigt stabilt. Pensionen baseras på livsinkomst och påverkas både av den ekonomiska och demografiska utvecklingen. Pensionssystemet är byggt för att vara robust även under perioder med stora underskott, då generationer bestående av små barnkullar ska försörja generationer som föddes under perioder med höga födelsetal. Buffertfonderna har en viktig roll i att finansiera sådana underskott och säkra pensionsutbetalningarna över tid för kommande generationer.
Det allmänna pensionssystemet består av inkomstpension, premiepension och garantipension. Pensionen finansieras via arbetsgivaren, genom en avsättning av 18,5 procent av lönen. Större delen, 16 procent, går till inkomstpensionen som finansierar dagens pensioner, medan 2,5 procent sätts av till ett individuellt premiepensionskonto. Om man inte gör ett aktivt val, förvaltas premiepensionen av AP7. Garantipensionen finansieras via statsbudgeten.
AP-fonderna AP2, AP3 och AP4 förvaltar inkomstpensionens buffert och skapar på så sätt balans mellan generationer.
God avkastning ger ett starkare pensionssystem
Genom en god avkastning har AP-fondernas samlade fondkapital ökat från 535 mdkr 2001 till över 2 200 mdkr 2025. AP-fonderna har därmed bidragit till ett överskott i pensionssystemet och systemets långsiktiga stabilitet.
Vanliga frågor
Den allmänna pensionen finansieras genom avgifter på inkomster. Totalt går 18,5 procent av lönesumman till pensionen: 16 procent till inkomstpensionen och 2,5 procent till premiepensionen.
Inkomstpensionen är den största delen och finansieras gemensamt i systemet. Premiepensionen placeras i fonder i den försäkrades namn. Garantipensionen är ett grundskydd för den som haft låg eller ingen inkomst.
Buffertfonderna ska skapa stabilitet i systemet. De minskar känsligheten för förändringar i ekonomi och demografi och bidrar till att skapa balans mellan generationer.